Premissas visíveis: como preservar a memória do planejamento
Projetar um resultado é diferente de explicar como ele poderá acontecer. Recebimentos, pagamentos, prazos e compromissos precisam carregar suas condições de origem.
Neste texto
Projetar um resultado é diferente de explicar como ele poderá acontecer. Recebimentos, pagamentos, prazos e compromissos precisam carregar suas condições de origem.
Para preservar a memória do planejamento, cada número da projeção precisa dizer de onde veio e de que depende: se é compromisso, cenário ou pendência. Um registro de mudanças — data, premissa anterior, nova condição, origem e responsável — permite explicar, a qualquer momento, por que a projeção de hoje é diferente da anterior.
Quando uma premissa muda, a projeção deve permitir localizar o efeito. Sem essa relação, a planilha acumula versões, mas perde a memória da decisão.
No próximo ciclo, vale distinguir três registros: o que já é compromisso, o que é cenário e o que ainda depende de uma resposta.
Esse cuidado ajuda a revisar a projeção sem reabrir toda a conversa desde o início.
Planejamento também é a capacidade de reconhecer quando o cenário mudou e de explicar o que foi atualizado.
Três registros, três tratamentos
- Compromisso. Já está contratado ou decidido, tem data e documento. Entra na projeção pelo valor e pela data do documento, e só muda quando o documento muda.
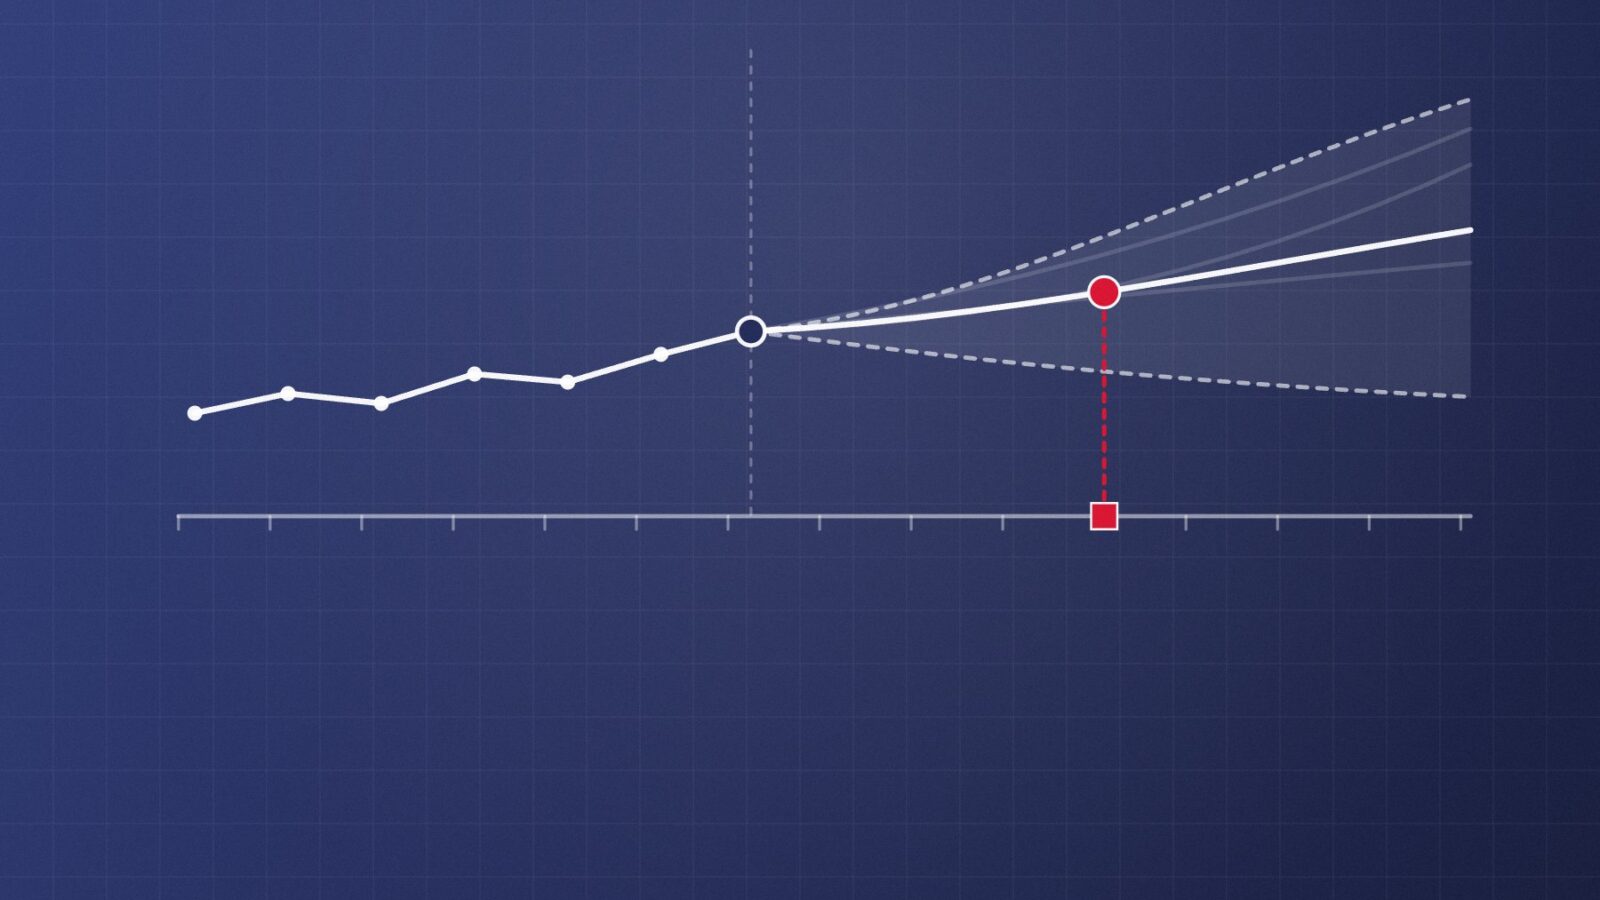
- Cenário. É uma hipótese sobre o futuro: crescimento de vendas, prazo médio de recebimento, taxa de juros de uma operação a renovar. Entra como faixa ou com a hipótese escrita ao lado, para que ninguém a leia como certeza.
- Pendência. Depende de uma resposta de alguém, até uma data. Entra marcada com quem deve responder e quando — e sai da lista assim que a resposta chega, virando compromisso ou cenário.
Na reunião, essa separação muda a qualidade da conversa. A discussão deixa de ser sobre qual número vale e passa a ser sobre quais hipóteses a gestão aceita e quais respostas ainda faltam.
O registro de mudanças na prática
Uma aba simples ao lado da projeção basta, com uma linha por mudança:
- Data da atualização.
- Premissa alterada e o valor ou a condição anterior.
- Nova condição e o documento ou a informação que a sustenta.
- Efeito no caixa, na dívida ou no prazo, mesmo que estimado.
- Responsável pelo registro e quem precisa conhecer o efeito.
Uma linha bem preenchida é curta. Num exemplo hipotético: em 5 de novembro, o prazo médio de recebimento do principal cliente passou de 45 para 60 dias, conforme o novo contrato comercial; o efeito é deslocar para janeiro parte das entradas previstas para dezembro; o registro foi feito pelo financeiro, e comercial e sócios precisam ser avisados antes da revisão do calendário da dívida. Nenhum valor novo foi inventado — apenas a premissa mudou, e o efeito ficou rastreável.
Com isso, a pergunta “por que o caixa projetado para dezembro caiu?” tem resposta em minutos, e não depende da lembrança de quem montou a planilha. O mesmo raciocínio organiza o calendário da dívida e a comparação de propostas de crédito.
Onde as premissas mais escondem risco
- Renovação tratada como certa. Uma linha que vence no ano costuma aparecer na projeção como se fosse renovada automaticamente, nas mesmas condições. Se a renovação é premissa, precisa estar escrita como premissa — é o terreno do padrão da anestesia.
- Prazo de recebimento otimista. O prazo médio de recebimento dos clientes, quando piora, desloca o caixa sem alterar a receita projetada.
- Crescimento que consome caixa. Vender mais pode exigir mais estoque, mais prazo a clientes e mais capital de giro. A receita sobe na projeção enquanto o caixa desce — o padrão do lucro que come caixa.
- Custo de capital fixo num cenário que muda. Juros de operações a contratar ou a renovar dependem das condições daquele momento. A hipótese de taxa precisa de data e de referência, como a taxa média publicada pelo Banco Central.
Revisar as premissas, não só os números
A revisão mensal da projeção costuma atualizar valores. A revisão trimestral pode ir além e perguntar se as próprias premissas continuam valendo. Três perguntas organizam essa conversa:
- O que deixou de ser cenário? Hipóteses que se confirmaram viram compromisso; as que não se confirmaram precisam sair, com o registro do motivo.
- O que mudou fora da empresa? Juros, prazos de clientes e fornecedores, condições de crédito do setor. Uma premissa pode continuar escrita igual e ter perdido a base.
- Qual premissa, se errada, mais pesa no caixa? É ela que merece acompanhamento mais próximo e um plano alternativo escrito.
Quem precisa conhecer cada mudança
Uma premissa alterada raramente afeta só quem a alterou. A mudança no prazo de recebimento interessa ao comercial e ao financeiro; a mudança na hipótese de renovação de uma linha interessa aos sócios, porque mexe na estrutura de capital. O registro de mudanças fica mais útil quando cada linha diz, além de quem atualizou, quem precisa ser avisado — e quando esse aviso de fato acontece antes da próxima decisão que depende do número.
Aplicação na rotina
Um registro de mudanças pode acompanhar o planejamento: data, premissa anterior, nova condição, origem e responsável. Ele não substitui a projeção, mas permite entender sua evolução. A revisão fica mais clara quando todos conseguem distinguir o que foi confirmado do que continua sendo cenário.
Perguntas para a próxima revisão
- Data da atualização: Quando a informação foi revista? O registro evita comparar momentos diferentes.
- Premissa alterada: Qual prazo, valor ou condição mudou em relação à versão anterior?
- Origem e motivo: Que informação sustenta a alteração? Preserve a referência para conferência.
- Responsável pelo registro: Quem atualizou e quem precisa conhecer o efeito da mudança?